Stand der Rechts- und Steuerangaben: 30. September 2026
Ein Haus oder eine Wohnung zu erben, bedeutet für viele Menschen zuerst Trauer und dann sehr viele offene Fragen. Muss die Immobilie verkauft werden? Ab wann darf man das? Und was bleibt nach Steuern und Gebühren übrig?
Kurzantwort: Eine geerbte Immobilie können Erben in der Regel nach der gerichtlichen Einantwortung als Eigentümer verkaufen. In bestimmten Konstellationen ist der Verkauf auch schon während des Verlassenschaftsverfahrens möglich. Eine Erbschaftsteuer gibt es in Österreich nicht, es fallen aber Grunderwerbsteuer, Grundbuchgebühr und beim Verkauf gegebenenfalls Immobilienertragsteuer an. Wie lange der Verkauf dauert, hängt vor allem davon ab, wie schnell sich die Erben einig sind.
Kann ich eine geerbte Immobilie sofort verkaufen?
Nein, nicht sofort. Bis zur Einantwortung gehört der Nachlass rechtlich der Verlassenschaft, also dem „Vermögen des Verstorbenen als eigene Rechtsperson”. Erst mit der Einantwortung durch das Verlassenschaftsgericht werden die Erben Eigentümer.
Das Verfahren führt in Österreich ein Notar als Gerichtskommissär. Er erhebt, wer erbt, in welchem Verhältnis und welche Vermögenswerte und Schulden es gibt. Danach spricht das Gericht die Einantwortung aus.
Definition Einantwortung: Die Einantwortung ist der gerichtliche Beschluss, mit dem die Verlassenschaft an die Erben übergeht. Er zeigt, wer zu welcher Quote erbt.
Wie läuft der Verkauf nach der Einantwortung ab?
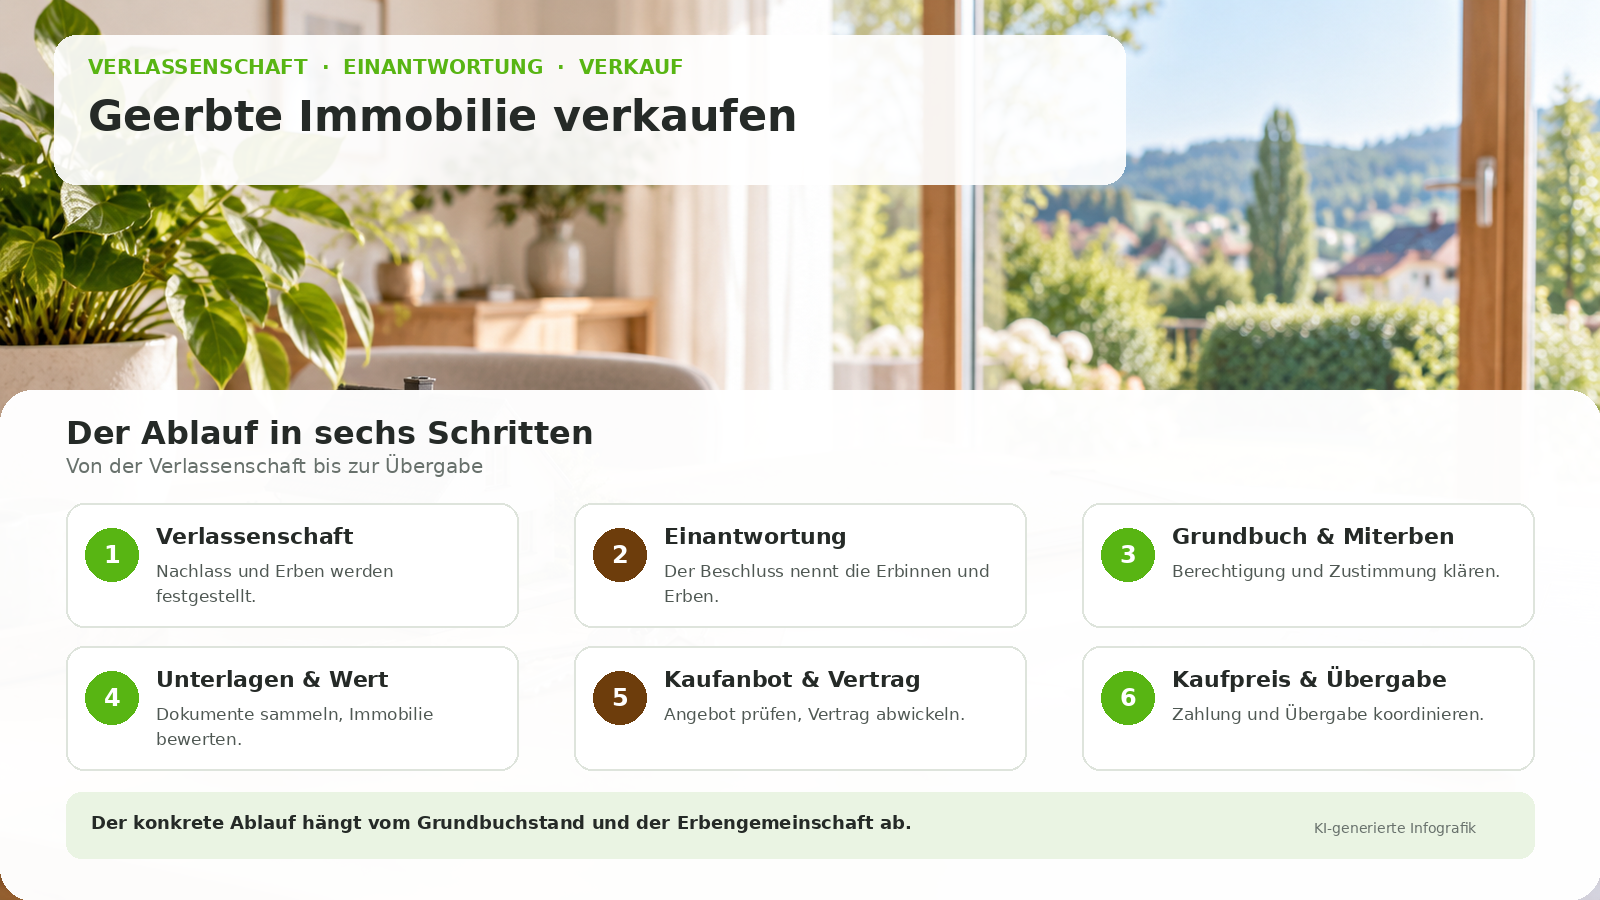
Der klassische Weg besteht aus diesen Schritten:
- Erbfall klären: Erbantrittserklärungen abgeben, Verlassenschaftsverfahren beim Gerichtskommissär durchlaufen.
- Einantwortung abwarten: Danach sind die Erben im Regelfall Eigentümer der Liegenschaft.
- Marktwert ermitteln: Eine fundierte Immobilienbewertung bildet die Grundlage für Preis und Steuerberechnung.
- Unterlagen sammeln: Einantwortungsbeschluss, Grundbuchauszug, Energieausweis, Pläne, bei Wohnungen Unterlagen der Hausverwaltung.
- Vermarkten und verhandeln: Exposé, Besichtigungen, Kaufanbot.
- Kaufvertrag und Übergabe: Ein Notar oder Rechtsanwalt errichtet den Vertrag und wickelt die Grundbuchseintragung ab.
Ob vor dem Weiterverkauf eine Zwischeneintragung der Erben im Grundbuch nötig ist, klärt der Vertragserrichter im Einzelfall.
Kann man eine Immobilie schon vor der Einantwortung verkaufen?
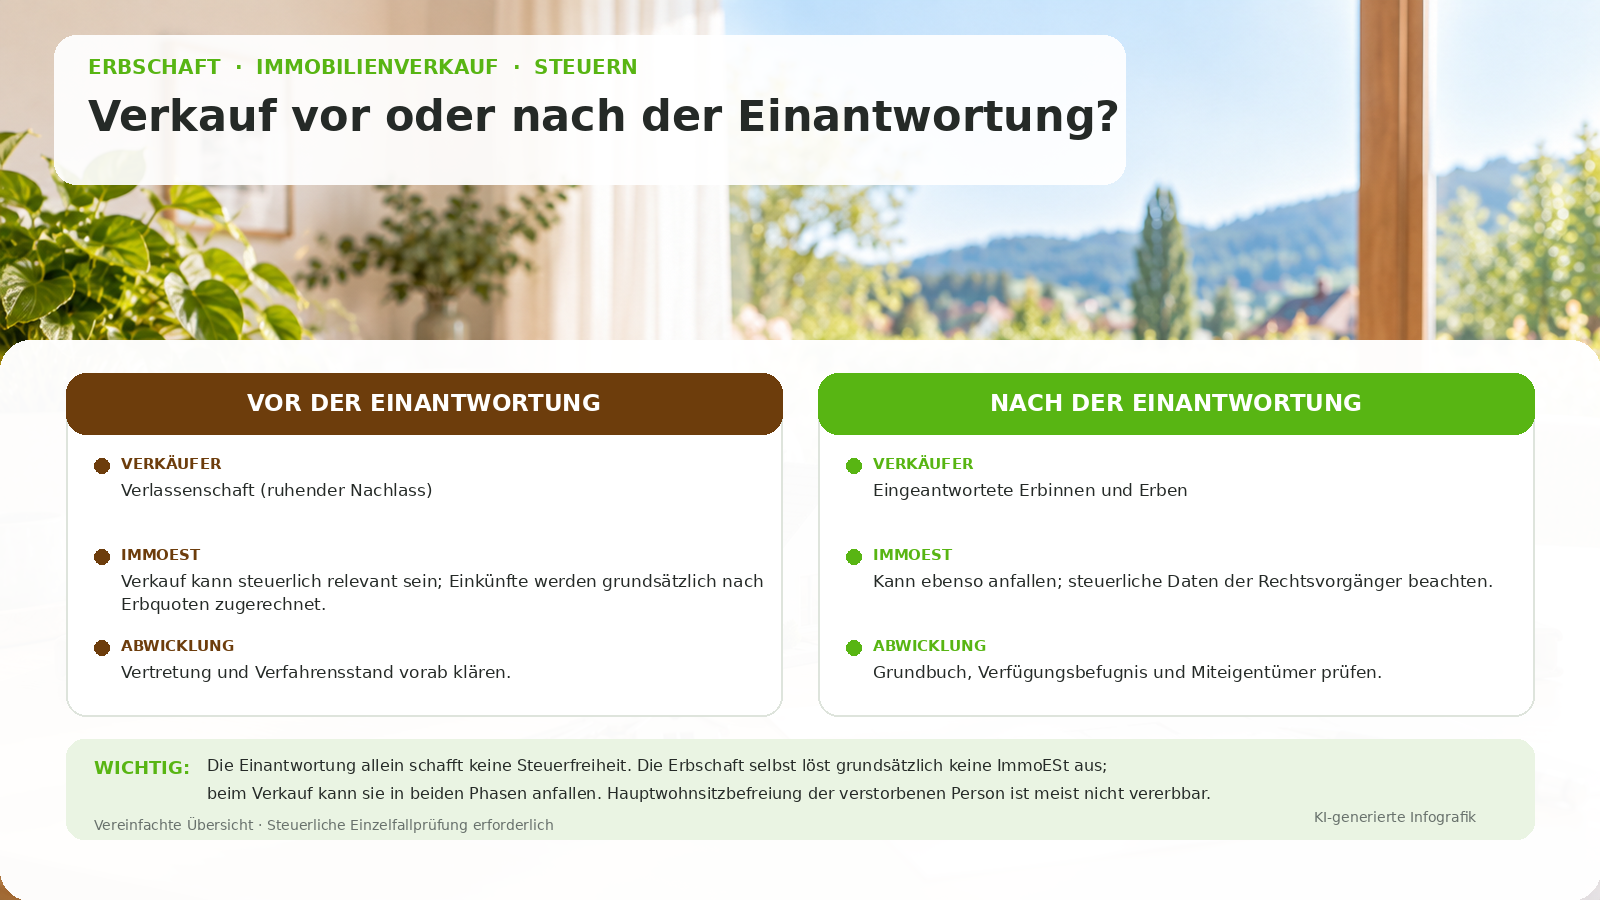
Ja, in manchen Fällen. Dann verkauft formal die Verlassenschaft, vertreten durch die Erben oder einen gerichtlich bestellten Kurator. Der Vorteil: Weil die Erben noch nicht Eigentümer geworden sind, kann die Grunderwerbsteuer für sie entfallen, die bei der Einantwortung sonst entsteht.
Das funktioniert nur unter Bedingungen:
- Die Erben sind sich einig und die Verlassenschaft ist ordnungsgemäß vertreten.
- Je nach Konstellation, etwa bei einem Kurator, ist eine gerichtliche Genehmigung nötig.
- Die Vorgangsweise wird mit dem Gerichtskommissär abgestimmt.
Ob sich dieser Weg für Sie eignet, sollten Sie vorab mit dem Notar oder einem Rechtsanwalt besprechen. Wir als Makler koordinieren dann Bewertung, Vermarktung und Terminplanung.
Welche Steuern und Kosten fallen beim Erben und Verkaufen an?
Erbschaftsteuer: Es gibt keine. Sie wurde in Österreich 2008 abgeschafft.
Grunderwerbsteuer beim Erben: Beim Erwerb durch Erbschaft gilt ein Stufentarif auf den Grundstückswert. Die Steuer entsteht mit der rechtskräftigen Einantwortung.
| Anteil des Grundstückswerts | Steuersatz |
|---|---|
| bis 250.000 € | 0,5 % |
| die nächsten 150.000 € | 2,0 % |
| darüber | 3,5 % |
Beispiel: Bei einem Grundstückswert von 500.000 € ergibt das 1.250 € + 3.000 € + 3.500 € = 7.750 €Grunderwerbsteuer.
Grundbuchseintragungsgebühr: Sie beträgt 1,1 % der Bemessungsgrundlage. Sie fällt an, wenn das Eigentum ins Grundbuch eingetragen wird. Bei Erwerben im Familienverband wird ebenfalls der Grundstückswert herangezogen.
Gerichts- und Notarkosten: Für das Verlassenschaftsverfahren fallen Gebühren an, deren Höhe vom Nachlasswert abhängt.
Immobilienertragsteuer (ImmoESt) beim Verkauf: Sie beträgt 30 % auf den Gewinn. Erben treten steuerlich in die Fußstapfen des Verstorbenen: Es zählen Anschaffungszeitpunkt und Anschaffungskosten des Erblassers. Die Einantwortung startet keine neue Frist.
- Altvermögen (vom Erblasser vor dem 1. April 2002 gekauft): Die Anschaffungskosten werden pauschal mit 86 % des Verkaufserlöses angesetzt. Das ergibt effektiv 4,2 % vom Verkaufspreis.
- Neuvermögen (nach dem 31. März 2002 gekauft): 30 % vom tatsächlichen Gewinn, also Verkaufspreis minus Anschaffungskosten des Erblassers, erhöht um nachgewiesenen Herstellungs- und Instandsetzungsaufwand.
Vereinfachte Beispiele:
- Altvermögen, Verkaufspreis 300.000 €: 4,2 % = 12.600 €.
- Neuvermögen, Erblasser kaufte 2005 um 120.000 €, Verkaufspreis 320.000 €: Gewinn 200.000 € × 30 % = 60.000 € (ohne Abzug von Nebenkosten und Investitionen).
Wichtig zur Hauptwohnsitzbefreiung: Sie gilt nicht automatisch für Erben. Die Voraussetzungen muss der Verkäufer selbst erfüllen, sie gehen nicht vom Erblasser auf die Erben über. Ein Erbe, der selbst länger im Haus wohnt, kann sie unter Umständen nutzen. Details zur Berechnung finden Sie im Beitrag Immobilienertragsteuer beim Verkauf: Was Eigentümer wissen sollten.
Die ImmoESt wird bei Verkäufen üblicherweise vom beauftragten Notar oder Rechtsanwalt berechnet und abgeführt. Die Steuer-Details prüfen Sie bitte immer mit Steuerberater oder Vertragserrichter.
Was gilt bei mehreren Erben?
Erben mehrere Personen, entsteht mit der Einantwortung eine Erbengemeinschaft. Jeder Erbe ist Miteigentümer nach seiner Quote. Ein Verkauf braucht in der Praxis die Zustimmung aller. Wenn sich die Erben nicht einigen, kann jeder Miteigentümer grundsätzlich die Aufhebung der Gemeinschaft verlangen, im Extremfall durch gerichtliche Versteigerung.
Häufige Lösungen sind:
- Gemeinsamer Verkauf: Der Erlös wird nach Quoten geteilt.
- Übernahme durch einen Erben: Er zahlt die anderen aus. Dafür ist eine realistische Bewertung entscheidend.
- Zeitlich befristetes Halten: Zum Beispiel, bis eine Sanierung abgeschlossen ist.
Mehr zu Abstimmung und Ablauf bei mehreren Eigentümern lesen Sie im Beitrag Immobilie mit mehreren Eigentümern verkaufen.
Was ist mit Wohnrecht oder Sanierungsbedarf?
Zwei Punkte drücken bei geerbten Immobilien häufig den Preis oder verlängern die Vermarktung:
- Wohnrecht oder Belastungen im Grundbuch: Ein eingetragenes Wohnrecht bleibt bei einem Verkauf bestehen und verändert die Käufergruppe. Ausführlich behandeln wir das im Beitrag Immobilie mit Wohnrecht verkaufen.
- Sanierungsbedarf: Bei älteren Häusern stellt sich oft die Frage, ob vor dem Verkauf saniert werden soll. Eine Entscheidungshilfe finden Sie im Beitrag Sanieren oder so verkaufen.
Wie lange die Vermarktung an sich dauert, erklärt der Beitrag Wie lange dauert ein Immobilienverkauf wirklich?
Kurzinterview mit Patrick Großschädl
Sinngemäßes Kurzinterview, redaktionell aufbereitet. Es handelt sich nicht um wörtliche Zitate.
Was raten Sie Erben, wenn sie das Haus verkaufen möchten?
Zuerst den Rechtsweg mit dem Notar klären und parallel den Marktwert ermitteln lassen. Wer beides früh weiß, kann Entscheidungen zu Verkauf, Übernahme oder Vermietung auf einer soliden Basis treffen.
Was sollten Erben vor dem Verkaufsstart unbedingt erledigen?
Unterlagen sammeln, den Zustand der Immobilie ehrlich einschätzen und sich unter den Erben abstimmen. Uneinigkeit ist in der Praxis der häufigste Grund für Verzögerungen.
Wann kommt der Makler ins Spiel?
Am besten früh: bei der Bewertung und der Frage, ob ein Verkauf vor oder nach der Einantwortung sinnvoll ist. Rechtliche und steuerliche Details klären Notar und Steuerberater, wir kümmern uns um Preisstrategie, Vermarktung und Besichtigungen.
Zusammenfassung
- Geerbte Immobilien können in der Regel nach der Einantwortung verkauft werden, unter bestimmten Bedingungen auch schon davor.
- Es gibt keine Erbschaftsteuer, aber Grunderwerbsteuer (Stufentarif 0,5 / 2 / 3,5 %), 1,1 % Eintragungsgebührund beim Verkauf gegebenenfalls ImmoESt (4,2 % bei Altvermögen, sonst 30 % vom Gewinn).
- Bei mehreren Erben entscheidet die Einigkeit über Tempo und Ergebnis.
- Eine realistische Bewertung ist die Grundlage für jede Entscheidung.
Sie haben ein Haus, eine Wohnung oder ein Grundstück geerbt? Wir bewerten Ihre Immobilie in Graz, Graz-Umgebung und im Murtal kostenlos und unverbindlich und besprechen mit Ihnen die nächsten Schritte. Kostenlose Immobilienbewertung anfordern oder direkt Kontakt aufnehmen.
Dieser Beitrag ersetzt keine Rechts- oder Steuerberatung. Für Ihren Einzelfall wenden Sie sich bitte an einen Notar, Rechtsanwalt oder Steuerberater.
Quellenbasis (Stand 30.09.2026): WKO zur Besteuerung privater Immobilienverkäufe (ImmoESt, Altvermögen, Hauptwohnsitzbefreiung), Fachbeiträge österreichischer Kanzleien zu Grunderwerbsteuer und Eintragungsgebühr bei Erbschaft. Bitte vor Veröffentlichung noch gegen die aktuellen Angaben auf oesterreich.gv.at und help.gv.at prüfen. Ich konnte diese Seiten in dieser Session nicht direkt abrufen.
Transparenzhinweis:
Dieser Beitrag wurde mit Unterstützung generativer KI erstellt und von Papst Immobilien redaktionell geprüft, fachlich überarbeitet und freigegeben. Die redaktionelle Verantwortung liegt bei der Papst Immobilien GmbH.