Eine Eigentumswohnung kann einen attraktiven Kaufpreis haben und trotzdem mit zusätzlichen langfristigen Kosten verbunden sein. Ein typisches Beispiel ist ein laufendes Darlehen der Eigentümergemeinschaft, etwa nach einer größeren Fassaden-, Dach- oder thermischen Sanierung.
Für Käufer entscheidend ist deshalb: Wie hoch ist der auf die Wohnung entfallende Anteil, wie lange läuft die Finanzierung noch und welche Annuität wird zusätzlich zu Betriebskosten und Rücklage vorgeschrieben?
Ein Gemeinschaftsdarlehen ist nicht automatisch negativ. Im Gegenteil: Es kann bedeuten, dass wesentliche Arbeiten am Gebäude bereits durchgeführt wurden. Käufer müssen die Finanzierung aber verstehen, bevor sie den Kaufpreis wirtschaftlich beurteilen.
Was ist ein Gemeinschaftsdarlehen?
Eine Eigentümergemeinschaft kann mit Finanzierungen konfrontiert sein, die beispielsweise im Zusammenhang mit der Errichtung oder Sanierung einer Wohnanlage stehen.
Die Arbeiterkammer erklärt Annuitäten als laufende Zahlungen zur Rückzahlung eines Kredits, bestehend aus Tilgung und Zinsen. Solche Kredite können etwa während der Errichtung einer Anlage aufgenommen und anschließend von der Eigentümergemeinschaft übernommen werden. Arbeiterkammer Wien
Auch bei späteren Sanierungen können Finanzierungsmodelle eine Rolle spielen.
Typische Maßnahmen sind:
- Fassadensanierung,
- Dachsanierung,
- Fenstertausch in allgemeinen Bereichen,
- Liftsanierung,
- thermische Sanierung,
- größere technische Erhaltungsarbeiten.
Warum Käufer nicht nur auf die Betriebskosten schauen sollten
Ein Immobilieninserat nennt beispielsweise:
Betriebskosten: 220 Euro monatlich.
Der Interessent geht davon aus, dass damit die wesentlichen Hauskosten abgedeckt sind.
In der tatsächlichen Vorschreibung können aber zusätzlich enthalten sein:
- Rücklage,
- Heizkosten,
- Verwaltungskosten,
- Annuität eines Darlehens,
- sonstige Aufwendungen.
Die Arbeiterkammer weist ausdrücklich darauf hin, dass Wohnungseigentümer neben Betriebskosten unter anderem Erhaltungsaufwendungen, Rücklagenbeiträge und Annuitäten für Darlehen tragen können. Arbeiterkammer Wien
Deshalb sollte vor dem Kauf die gesamte monatliche Eigentümervorschreibung geprüft werden.
Welche fünf Zahlen benötigt ein Käufer?
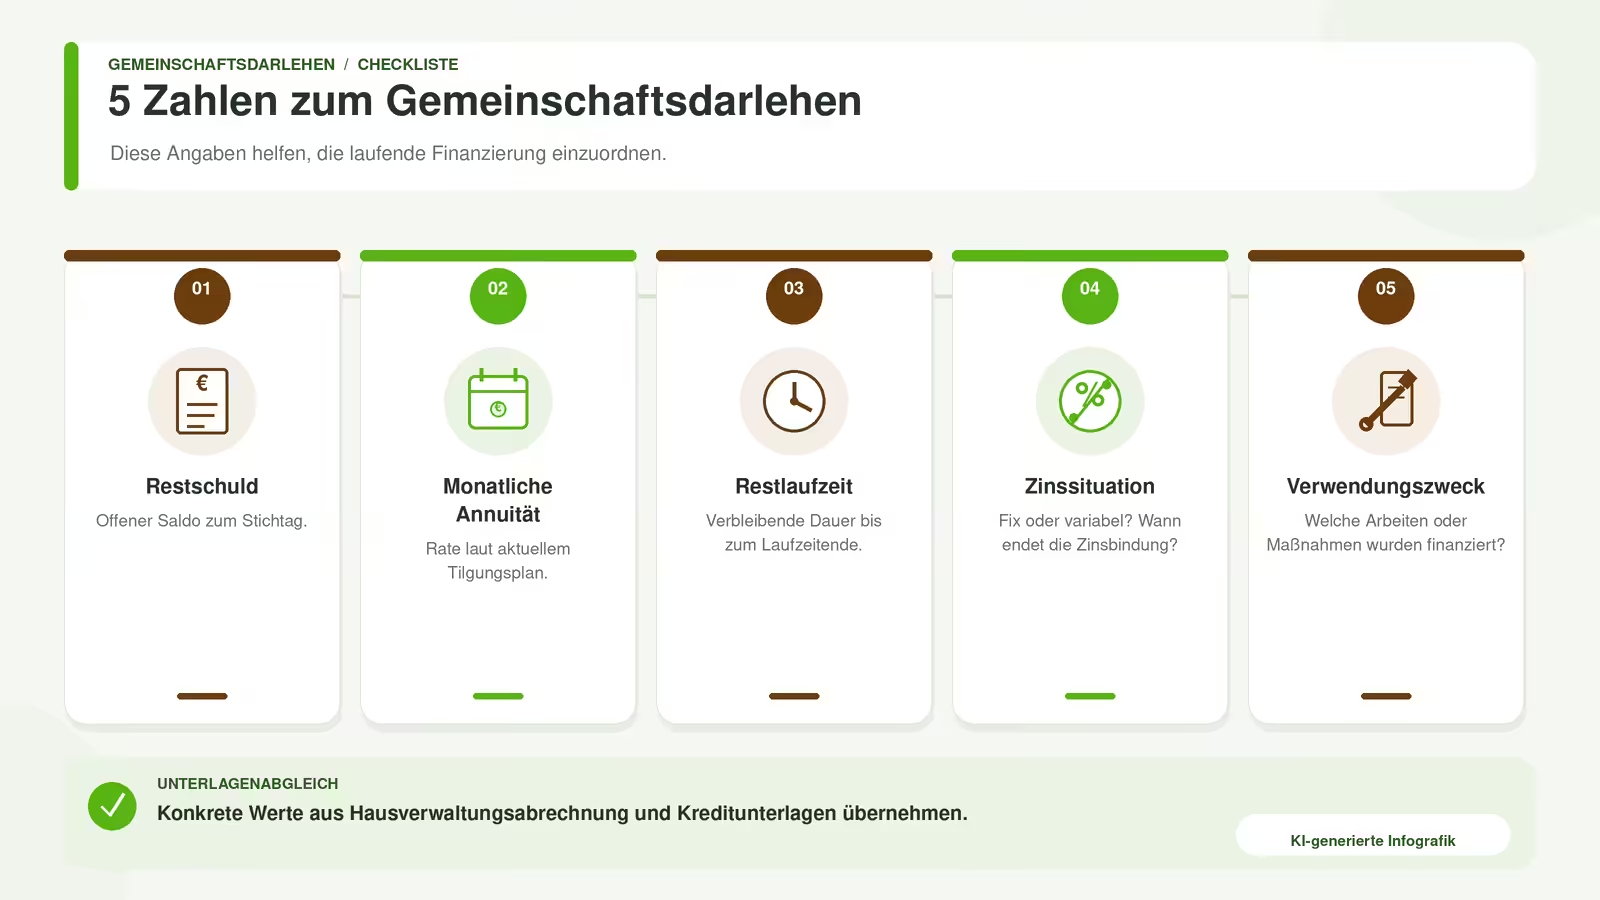
Bei einem laufenden Gemeinschaftsdarlehen sollten mindestens folgende Informationen vorliegen:
1. Aktuelle Restschuld
Wie hoch ist die Darlehensschuld insgesamt beziehungsweise welcher Anteil ist der konkreten Wohnung wirtschaftlich zugeordnet?
2. Monatliche Annuität
Welcher Betrag wird aktuell monatlich vorgeschrieben?
3. Restlaufzeit
Wann endet die Finanzierung voraussichtlich?
4. Finanzierungskonditionen
Welche Zins- und Vertragsbedingungen bestehen?
5. Zweck des Darlehens
Welche Arbeiten wurden damit finanziert?
Diese letzte Frage ist besonders wichtig.
Ein laufendes Darlehen für eine bereits abgeschlossene umfassende Sanierung ist wirtschaftlich anders zu beurteilen als eine Finanzierung, obwohl weitere große Arbeiten unmittelbar bevorstehen.
Wo findet man Informationen über das Darlehen?
Ein wichtiger Ausgangspunkt ist die Jahresabrechnung.
Besteht ein gemeinsames Darlehen der Eigentümergemeinschaft, muss die Abrechnung laut Arbeiterkammer unter anderem die von den Wohnungseigentümern geleisteten Darlehenszahlungen sowie den Stand der Darlehensschuld zu Beginn und Ende der Abrechnungsperiode enthalten. Arbeiterkammer
Zusätzlich sinnvoll sind:
- aktuelle Vorschreibung,
- letzte Jahresabrechnung,
- Darlehensunterlagen beziehungsweise Information der Hausverwaltung,
- Eigentümerversammlungsprotokolle,
- Vorausschau,
- Rücklageninformation,
- Unterlagen zur finanzierten Sanierung.
Der bestehende Papst-Ratgeber Eigentumswohnung kaufen: Rücklage und Protokolle prüfen zeigt, warum diese Dokumente insgesamt wichtig sind. Papst Immobilien
Gemeinschaftsdarlehen und Rücklage sind nicht dasselbe
Diese beiden Positionen sollten Käufer nicht vermischen.
Die Rücklage dient der Vorsorge für zukünftige Aufwendungen der Eigentümergemeinschaft.
§ 31 WEG sieht vor, dass Wohnungseigentümer eine angemessene Rücklage bilden müssen und bei deren Höhe auf die voraussichtliche Entwicklung der Aufwendungen Bedacht zu nehmen ist. RIS
Das Darlehen finanziert dagegen bereits entstandene beziehungsweise konkret finanzierte Aufwendungen.
Damit können gleichzeitig vorhanden sein:
laufende Rücklage + laufende Kreditannuität.
Genau deshalb reicht die Frage „Wie hoch ist die Rücklage?“ bei einer Kaufprüfung nicht immer aus.
Ist ein Gemeinschaftsdarlehen ein Nachteil?
Nicht zwingend.
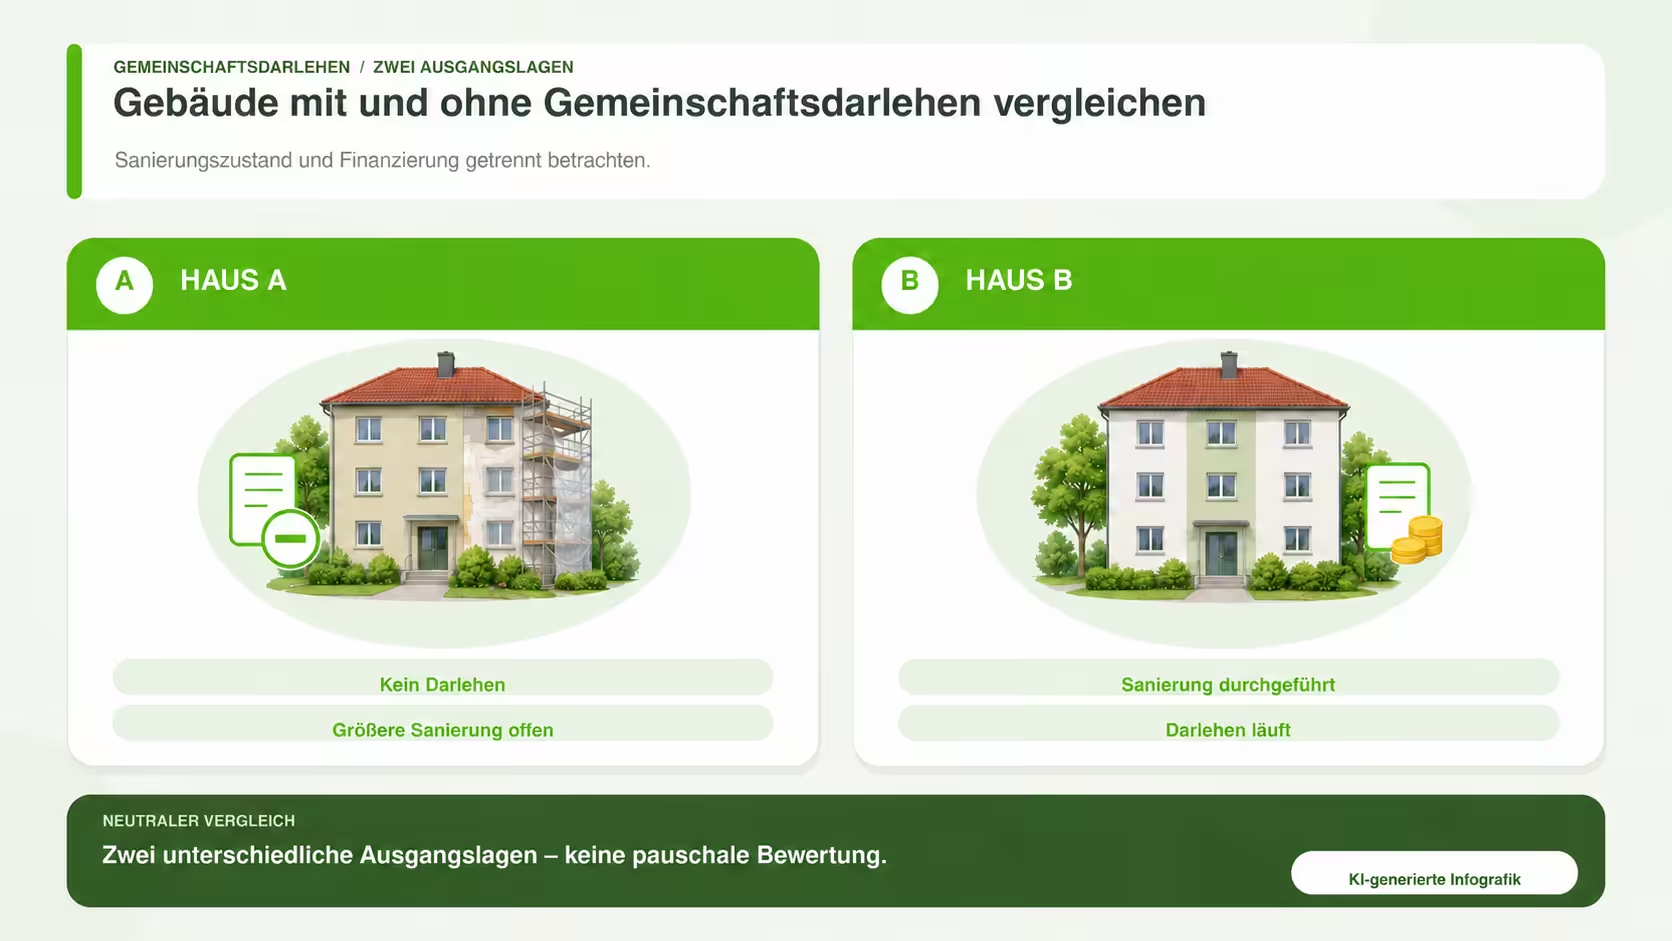
Stellen wir zwei Wohnhäuser gegenüber.
Haus A
Keine laufende Finanzierung.
Die Fassade ist allerdings sanierungsbedürftig und das Dach wird in den kommenden Jahren voraussichtlich größere Investitionen benötigen.
Haus B
Fassade und Dach wurden bereits saniert.
Dafür läuft noch ein Gemeinschaftsdarlehen.
Welches Haus wirtschaftlich besser aufgestellt ist, kann nicht allein anhand der Existenz eines Kredits beantwortet werden.
Bei Haus B besteht eine bekannte monatliche Belastung.
Bei Haus A besteht möglicherweise ein zukünftiger, noch nicht genau bekannter Finanzierungsbedarf.
Deshalb lautet die richtige Frage nicht:
„Gibt es ein Darlehen?“
Sondern:
„Was wurde damit finanziert, welche Restschuld besteht und welche größeren Arbeiten stehen trotzdem noch bevor?“
Kaufpreis und Restbelastung gemeinsam betrachten
Ein häufiger Fehler wäre, nur den ausgeschriebenen Kaufpreis zweier Wohnungen zu vergleichen.
Beispielhaft:
Wohnung A und Wohnung B kosten jeweils 200.000 Euro.
Bei Wohnung B läuft zusätzlich noch mehrere Jahre eine Annuität für eine Gebäudesanierung.
Damit sind die wirtschaftlichen Rahmenbedingungen nicht identisch.
Gleichzeitig wäre es ebenfalls falsch, einfach die gesamte rechnerische Restschuld vom Immobilienwert abzuziehen.
Denn möglicherweise wurde mit dieser Finanzierung eine hochwertige thermische Sanierung durchgeführt, die den Gebäudezustand verbessert hat.
Kaufpreis, Gebäudezustand und Finanzierung müssen gemeinsam betrachtet werden.
Kann das Darlehen vorzeitig abgelöst werden?
Das lässt sich nicht pauschal beantworten.
Käufer sollten bei der Hausverwaltung beziehungsweise anhand der Darlehensbedingungen klären:
- Ist eine individuelle vorzeitige Tilgung vorgesehen?
- Wenn ja, unter welchen Bedingungen?
- Bleibt die Annuität ansonsten beim jeweiligen Wohnungseigentümer?
- Welche Abrechnung gilt bei Eigentümerwechsel?
Eine vorzeitige Ablöse sollte niemals einfach angenommen werden.
Die konkrete rechtliche und vertragliche Situation gehört vor dem Kauf geklärt.
Was passiert beim Eigentümerwechsel?
Ein Käufer sollte vor Unterzeichnung des Kaufanbots wissen, welche laufenden Vorschreibungen nach dem Eigentumsübergang auf ihn zukommen.
Dabei sind insbesondere Stichtag und Abrechnung zwischen Verkäufer und Käufer relevant.
Die genaue kaufvertragliche Regelung übernimmt der Vertragserrichter.
Aus wirtschaftlicher Sicht sollte der Käufer jedoch bereits vorher verstehen, welche Belastung künftig in seiner monatlichen Vorschreibung enthalten ist.
Gemeinschaftsdarlehen bei Anlegerwohnungen
Für Anleger ist dieser Punkt besonders wichtig.
Eine einfache Renditerechnung arbeitet häufig mit:
Jahresnettomiete ÷ Kaufpreis.
Damit ist ein laufendes Gemeinschaftsdarlehen noch nicht berücksichtigt.
Für die tatsächliche Wirtschaftlichkeit interessieren zusätzlich:
- Kaufnebenkosten,
- nicht überwälzbare Eigentümerkosten,
- Rücklage,
- Annuität,
- Reparaturen,
- Finanzierung,
- Leerstandsrisiko.
Eine optisch attraktive Bruttorendite kann sich dadurch relativieren.
Papst Immobilien behandelt diese breitere Perspektive im bestehenden Anleger-Cluster und beim Kauf bereits vermieteter Wohnungen. Papst Immobilien
Welche Unterlagen sollten vor einem Kaufanbot vorliegen?
Bei einer Eigentumswohnung mit laufendem Darlehen sollte ein Käufer möglichst vor einem verbindlichen Kaufanbot zumindest prüfen:
- aktuelle Vorschreibung,
- letzte Jahresabrechnung,
- Rücklagenstand,
- Darlehensstand,
- monatliche Annuität,
- Restlaufzeit,
- Zweck des Darlehens,
- Vorausschau,
- Protokolle der Eigentümerversammlungen.
Zusätzlich gelten natürlich die allgemeinen Unterlagen eines Wohnungskaufs wie Grundbuch, Wohnungseigentumsvertrag, Nutzwertgutachten und Energieausweis.
Redaktionell aufbereitete Experteneinschätzung: Patrick Großschädl
Die folgenden Antworten sind redaktionell als sinngemäßes Kurzinterview aufbereitet und keine wörtlich aufgezeichneten Zitate.
Ist eine Wohnung mit Gemeinschaftsdarlehen automatisch weniger interessant?
Nein. Entscheidend ist, warum das Darlehen besteht. Wurde beispielsweise eine große Sanierung bereits durchgeführt, kann ein technisch verbessertes Gebäude trotz laufender Annuität interessant sein.
Welche Zahl übersehen Käufer am häufigsten?
Oft wird nur die monatliche Gesamtvorschreibung betrachtet, ohne die einzelnen Positionen auseinanderzunehmen. Für die Kaufentscheidung sollte klar sein, welcher Betrag Betriebskosten, Rücklage, Heizung und Darlehen betrifft.
Sollte die Restschuld einfach vom Kaufpreis abgezogen werden?
So pauschal würde ich das nicht betrachten. Die finanzierte Sanierung kann gleichzeitig den Gebäudezustand verbessert haben. Man muss deshalb Kosten und Gegenwert gemeinsam beurteilen.
Was sollte der Makler dazu bereitstellen?
Wenn ein Gemeinschaftsdarlehen bekannt ist, sollten die vorhandenen Informationen transparent aufbereitet werden. Käufer sollen vor einer Entscheidung verstehen können, welche laufende Belastung besteht und wofür sie entstanden ist.
Zusammenfassung
Ein Gemeinschaftsdarlehen ist beim Wohnungskauf weder automatisch gut noch schlecht.
Käufer sollten fünf Punkte kennen:
Restschuld → Annuität → Restlaufzeit → Verwendungszweck → weitere geplante Arbeiten.
Erst gemeinsam mit Kaufpreis, Rücklage und Gebäudezustand lässt sich beurteilen, wie attraktiv eine Eigentumswohnung wirtschaftlich tatsächlich ist.
Aktuelle Eigentumswohnungen und Anlageobjekte finden Interessenten bei Papst Immobilien.
Transparenzhinweis: Dieser Beitrag wurde mit Unterstützung generativer KI erstellt und von Papst Immobilien redaktionell geprüft, fachlich überarbeitet und freigegeben. Die redaktionelle Verantwortung liegt bei der Papst Immobilien GmbH.